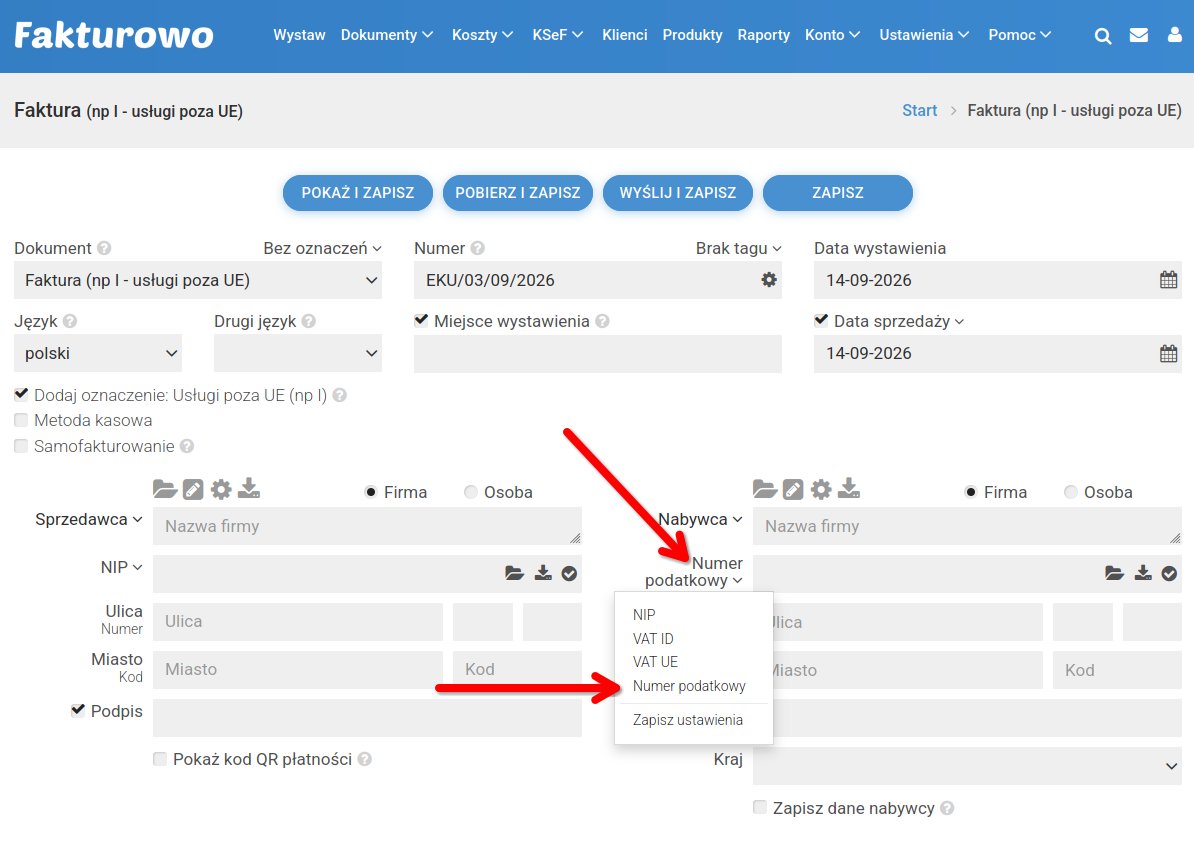
W przypadku wystawiania faktury dla podmiotu zagranicznego nabywca może posługiwać się numerem podatkowym innym niż standardowy numer VAT ID czy VAT UE (te numery rozpoczynają się od kody kraju np. DE, BE, itp.). Dotyczy to w szczególności kontrahentów zagranicznych, którzy posiadają lokalny numer identyfikacji podatkowej.
Aby umieścić taki numer na fakturze, w formularzu wystawiania dokumentu należy przejść do sekcji Nabywca, a następnie kliknąć nazwę NIP znajdującą się przy polu numeru identyfikacyjnego.
Z rozwijanej listy należy wybrać opcję - Numer podatkowy - a następnie w polu obok wpisać numer podatkowy kontrahenta. W danych nabywcy należy również wybrać właściwy Kraj.
Opcję - Numer podatkowy - należy stosować wtedy, gdy zagraniczny kontrahent posiada numer identyfikacji podatkowej, który nie jest polskim NIP ani numerem VAT UE. Zagranicznego numeru podatkowego nie należy wpisywać jako polskiego NIP.
Numer podatkowy w KSeF
W przypadku faktur wysyłanych do KSeF numer wpisany po wybraniu opcji Numer podatkowy zostanie przekazany do struktury faktury KSeF w polu:
Podmiot2 > NrID
Dzięki temu numer identyfikacyjny zagranicznego nabywcy zostanie prawidłowo zapisany w danych podmiotu w strukturze faktury przesyłanej do KSeF.
Aby umieścić taki numer na fakturze, w formularzu wystawiania dokumentu należy przejść do sekcji Nabywca, a następnie kliknąć nazwę NIP znajdującą się przy polu numeru identyfikacyjnego.
Z rozwijanej listy należy wybrać opcję - Numer podatkowy - a następnie w polu obok wpisać numer podatkowy kontrahenta. W danych nabywcy należy również wybrać właściwy Kraj.
Opcję - Numer podatkowy - należy stosować wtedy, gdy zagraniczny kontrahent posiada numer identyfikacji podatkowej, który nie jest polskim NIP ani numerem VAT UE. Zagranicznego numeru podatkowego nie należy wpisywać jako polskiego NIP.
Numer podatkowy w KSeF
W przypadku faktur wysyłanych do KSeF numer wpisany po wybraniu opcji Numer podatkowy zostanie przekazany do struktury faktury KSeF w polu:
Podmiot2 > NrID
Dzięki temu numer identyfikacyjny zagranicznego nabywcy zostanie prawidłowo zapisany w danych podmiotu w strukturze faktury przesyłanej do KSeF.