Od 1 stycznia 2027 roku przedsiębiorców czeka kolejna ważna zmiana związana z Krajowym Systemem e-Faktur (KSeF). Popularne paragony fiskalne z numerem NIP nabywcy, których wartość nie przekracza 450 zł, przestaną być uznawane za faktury uproszczone. Oznacza to, że przedsiębiorca dokonujący zakupu na firmę nie będzie mógł już wykorzystać takiego paragonu jako samodzielnej faktury. Konieczne będzie wystawienie osobnego dokumentu, co do zasady w KSeF.
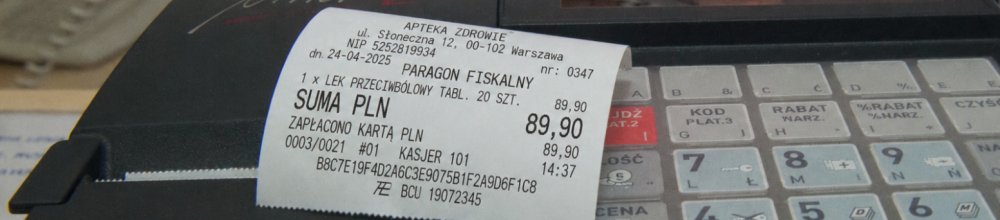
Zmiana będzie szczególnie odczuwalna w sklepach, na stacjach paliw, w punktach usługowych oraz wszędzie tam, gdzie przedsiębiorcy regularnie dokonują drobnych zakupów firmowych. Choć same paragony z NIP nie znikną, ich znaczenie w dokumentowaniu transakcji będzie zupełnie inne niż dotychczas.
Paragon z NIP do 450 zł – jak działa obecnie?
Do końca 2026 roku paragon fiskalny zawierający numer NIP nabywcy może być traktowany jako faktura uproszczona, jeżeli wartość transakcji nie przekracza 450 zł brutto lub 100 euro. Takie rozwiązanie od lat ułatwia przedsiębiorcom dokumentowanie niewielkich wydatków. Wystarczy podczas zakupu podać sprzedawcy numer NIP, a wydrukowany paragon może pełnić funkcję faktury. Nie trzeba dodatkowo występować o wystawienie osobnego dokumentu. Przykładowo przedsiębiorca kupujący materiały biurowe za 180 zł brutto może obecnie otrzymać paragon z NIP i przekazać go do księgowości. Jeżeli dokument spełnia wymagania ustawowe, jest traktowany jak faktura uproszczona i może stanowić podstawę rozliczenia wydatku na zasadach przewidzianych w przepisach podatkowych. Takie paragony korzystają również z okresu przejściowego dotyczącego KSeF. Do 31 grudnia 2026 roku nie trzeba ich przesyłać do systemu, mimo że są uznawane za faktury.
Co zmieni się od 1 stycznia 2027 roku?
Najważniejsza zmiana polega na zakończeniu okresu przejściowego, w którym paragony fiskalne z NIP nabywcy do 450 zł są traktowane jako faktury uproszczone. Od 1 stycznia 2027 roku sam paragon, nawet jeżeli będzie zawierał prawidłowy numer NIP firmy, nie będzie już wystarczającym dokumentem do zastąpienia faktury. Jeżeli zakup ma zostać udokumentowany fakturą wystawianą na rzecz przedsiębiorcy, sprzedawca będzie musiał wystawić odrębny dokument, co do zasady w postaci faktury ustrukturyzowanej przesyłanej do KSeF. W praktyce oznacza to zmianę dotychczasowego sposobu obsługi drobnych zakupów firmowych. Paragon pozostanie potwierdzeniem sprzedaży zarejestrowanej na kasie fiskalnej, natomiast funkcję faktury przejmie dokument wystawiony w odpowiednim systemie fakturowania. Co istotne, nowe przepisy nie zakazują wystawiania paragonów z NIP. Zmieniają jedynie ich status podatkowy.
Czy faktury uproszczone całkowicie znikną w 2027 roku?
Nie. Warto rozróżnić dwa pojęcia, które często są ze sobą utożsamiane: paragon z NIP oraz fakturę uproszczoną. Od 2027 roku paragony z NIP do 450 zł przestaną automatycznie pełnić funkcję faktur, ale samo prawo do wystawiania faktur uproszczonych pozostanie. Zgodnie z art. 106e ust. 5 pkt 3 ustawy o VAT faktura uproszczona może być wystawiona, gdy całkowita należność nie przekracza 450 zł lub 100 euro, jeżeli kwota została określona w euro. Dokument taki nie musi zawierać wszystkich informacji wymaganych na standardowej fakturze. Przykładowo możliwe jest pominięcie nazwy i adresu nabywcy, jeżeli pozostałe dane pozwalają spełnić wymagania ustawowe, w tym zidentyfikować nabywcę za pomocą jego NIP. Od 2027 roku faktury uproszczone nadal będzie można wystawiać, również jako faktury ustrukturyzowane w KSeF. Oznacza to, że ustawodawca nie rezygnuje z uproszczonego fakturowania niewielkich transakcji. Kończy jedynie możliwość zastępowania takich faktur zwykłymi paragonami fiskalnymi zawierającymi NIP.
Zakupy firmowe w 2027 roku – przykład
Wyobraźmy sobie przedsiębiorcę, który zatrzymuje się na stacji paliw i tankuje samochód służbowy za 300 zł brutto. Do 31 grudnia 2026 roku wystarczy, że przed zakończeniem transakcji poda swój NIP. Otrzymany paragon fiskalny może stanowić fakturę uproszczoną i zostać wykorzystany w rozliczeniach firmowych, o ile spełnione są pozostałe warunki podatkowe. Od 1 stycznia 2027 roku ten sam paragon nie będzie już uznawany za fakturę. Jeżeli przedsiębiorca potrzebuje faktury dokumentującej zakup, sprzedawca będzie musiał wystawić osobny dokument, zasadniczo w KSeF. Nabywca będzie mógł następnie pobrać fakturę z KSeF bez konieczności oczekiwania na tradycyjną fakturę papierową. Warto przy tym pamiętać, że podanie prawidłowego numeru NIP przy zakupie nadal będzie istotne. Zgodnie z art. 106b ust. 5 ustawy o VAT wystawienie faktury z NIP do sprzedaży wcześniej zarejestrowanej na kasie fiskalnej wymaga, aby numer ten znajdował się na paragonie.
Czy w 2027 roku trzeba będzie podawać NIP przy kasie fiskalnej?
Tak, w przypadku zakupów dokonywanych na potrzeby działalności gospodarczej nadal należy zadbać o prawidłowe wskazanie numeru NIP przed zakończeniem sprzedaży ewidencjonowanej na kasie fiskalnej, jeżeli na podstawie paragonu ma zostać wystawiona faktura na firmę. Obowiązek ten nie znika wraz z wejściem nowych zasad KSeF. Jeżeli sprzedawca wystawi paragon bez numeru NIP nabywcy, co do zasady nie będzie można później wystawić na jego podstawie faktury zawierającej NIP przedsiębiorcy. Dlatego już na etapie zakupu warto poinformować sprzedawcę, że transakcja ma być udokumentowana fakturą na firmę.
Najprostszym rozwiązaniem może być wystawienie faktury bezpośrednio w KSeF, bez konieczności późniejszego przekształcania dokumentacji sprzedażowej.
Dla firm prowadzących sprzedaż detaliczną zmiany oznaczają konieczność odpowiedniego dostosowania obsługi klientów biznesowych. Dotychczas zakup za niewielką kwotę można było zakończyć wydrukowaniem paragonu z NIP. Od 2027 roku, gdy klient będzie potrzebował faktury, sprzedawca będzie musiał zadbać o wystawienie jej w odpowiedniej formie. Może to mieć znaczenie szczególnie dla przedsiębiorców wystawiających dużą liczbę dokumentów o niewielkich wartościach. Przykładowo sklep obsługujący codziennie kilkudziesięciu klientów firmowych będzie potrzebował sprawnego sposobu wystawiania faktur i przekazywania ich do KSeF. Warto więc wcześniej sprawdzić, czy wykorzystywany program do fakturowania pozwala na szybkie tworzenie dokumentów, obsługę NIP nabywcy oraz komunikację z Krajowym Systemem e-Faktur. Istotne będzie również przeszkolenie pracowników obsługujących kasy fiskalne, ponieważ część klientów nadal może zakładać, że paragon z NIP wystarczy do rozliczenia firmowego zakupu.
Co zmieni się dla księgowych i biur rachunkowych?
Nowe zasady wpłyną także na sposób gromadzenia dokumentów zakupowych. Do końca 2026 roku księgowość może otrzymać od przedsiębiorcy paragon z NIP do 450 zł i potraktować go jako fakturę uproszczoną. Od 2027 roku taki dokument nie będzie już samodzielnie pełnił funkcji faktury, a księgowy powinien korzystać z właściwego dokumentu sprzedaży, co do zasady udostępnionego w KSeF. Może to jednocześnie ograniczyć część problemów związanych z przechowywaniem papierowych paragonów, które często blakną, giną lub są przekazywane do księgowości z opóźnieniem. Faktury ustrukturyzowane będą dostępne elektronicznie, co ułatwi ich pobieranie, archiwizowanie i przyporządkowywanie do odpowiednich okresów rozliczeniowych. Nie oznacza to jednak, że księgowanie będzie odbywać się całkowicie automatycznie. Nadal konieczna będzie weryfikacja charakteru wydatku, prawa do odliczenia VAT oraz możliwości zaliczenia zakupu do kosztów uzyskania przychodów.
Czy faktury dla osób prywatnych również muszą trafiać do KSeF?
Nie. Obowiązek korzystania z KSeF nie obejmuje w taki sam sposób sprzedaży na rzecz konsumentów. Wystawianie faktur dla osób fizycznych nieprowadzących działalności gospodarczej, czyli faktur B2C, pozostaje dobrowolne w KSeF. W praktyce oznacza to, że sklep obsługujący zarówno konsumentów, jak i przedsiębiorców będzie stosował odmienne zasady w zależności od tego, kto dokonuje zakupu i jaki dokument jest wystawiany. Dla klientów prywatnych paragony fiskalne nadal będą standardowym potwierdzeniem sprzedaży, a faktury konsumenckie nie będą musiały być przesyłane do KSeF.
Jak przygotować firmę do nowych zasad?
Choć do wejścia zmian pozostało jeszcze kilka miesięcy, przedsiębiorcy powinni już teraz sprawdzić, w jaki sposób dokumentują drobne zakupy i sprzedaż. Szczególnie ważne będzie dostosowanie procedur w firmach, które regularnie wystawiają paragony z NIP do 450 zł, ponieważ od stycznia 2027 roku dokumenty te przestaną zastępować faktury. Dobrym rozwiązaniem będzie korzystanie z programu umożliwiającego wystawianie faktur ustrukturyzowanych oraz ich przesyłanie do KSeF. Serwis Fakturowo.pl umożliwia wystawianie faktur, przesyłanie ich do Krajowego Systemu e-Faktur oraz pobieranie dokumentów zakupowych z KSeF. Dzięki temu przedsiębiorcy mogą obsługiwać faktury sprzedażowe i zakupowe w jednym miejscu, bez konieczności ręcznego pobierania każdej faktury z aplikacji Ministerstwa Finansów. Warto jednak pamiętać, że Fakturowo.pl nie zastępuje kasy fiskalnej ani nie służy do fiskalizacji sprzedaży. System umożliwia natomiast obsługę faktur wymaganych przez przepisy KSeF.
Czy paragony z NIP wystawione w 2026 roku zachowają ważność?
Tak. Zmiana przepisów od 1 stycznia 2027 roku nie oznacza, że paragony z NIP wystawione prawidłowo w 2026 roku automatycznie utracą status faktur uproszczonych. Dokumenty wystawione przed wejściem nowych zasad należy oceniać zgodnie z przepisami obowiązującymi w chwili ich wystawienia.
Jeżeli więc przedsiębiorca otrzymał w 2026 roku paragon z NIP o wartości nieprzekraczającej 450 zł, spełniający warunki faktury uproszczonej, dokument ten nie przestanie być fakturą wyłącznie dlatego, że rozpoczął się nowy rok.
Podsumowanie – od 2027 roku paragon z NIP nie zastąpi faktury
Od 1 stycznia 2027 roku zakończy się możliwość traktowania paragonów fiskalnych z NIP nabywcy do 450 zł jako faktur uproszczonych. Dokumenty te nadal będzie można wystawiać, ale nie będą już samodzielnymi fakturami w rozumieniu dotychczasowych zasad. Nie znikną natomiast same faktury uproszczone. Przedsiębiorcy nadal będą mogli z nich korzystać, również w postaci faktur ustrukturyzowanych przesyłanych do KSeF. Dla kupujących oznacza to konieczność zwracania większej uwagi na dokumentowanie zakupów firmowych. Dla sprzedawców natomiast potrzebę dostosowania sposobu wystawiania faktur do nowych wymagań. W praktyce najważniejsze będzie rozróżnienie dwóch dokumentów: paragonu potwierdzającego sprzedaż na kasie fiskalnej oraz faktury wystawianej dla przedsiębiorcy w KSeF. Im wcześniej firmy przygotują się do tych zasad, tym łatwiej będzie im uniknąć problemów z dokumentowaniem transakcji od początku 2027 roku.
Paragon z NIP do 450 zł – jak działa obecnie?
Do końca 2026 roku paragon fiskalny zawierający numer NIP nabywcy może być traktowany jako faktura uproszczona, jeżeli wartość transakcji nie przekracza 450 zł brutto lub 100 euro. Takie rozwiązanie od lat ułatwia przedsiębiorcom dokumentowanie niewielkich wydatków. Wystarczy podczas zakupu podać sprzedawcy numer NIP, a wydrukowany paragon może pełnić funkcję faktury. Nie trzeba dodatkowo występować o wystawienie osobnego dokumentu. Przykładowo przedsiębiorca kupujący materiały biurowe za 180 zł brutto może obecnie otrzymać paragon z NIP i przekazać go do księgowości. Jeżeli dokument spełnia wymagania ustawowe, jest traktowany jak faktura uproszczona i może stanowić podstawę rozliczenia wydatku na zasadach przewidzianych w przepisach podatkowych. Takie paragony korzystają również z okresu przejściowego dotyczącego KSeF. Do 31 grudnia 2026 roku nie trzeba ich przesyłać do systemu, mimo że są uznawane za faktury.Co zmieni się od 1 stycznia 2027 roku?
Najważniejsza zmiana polega na zakończeniu okresu przejściowego, w którym paragony fiskalne z NIP nabywcy do 450 zł są traktowane jako faktury uproszczone. Od 1 stycznia 2027 roku sam paragon, nawet jeżeli będzie zawierał prawidłowy numer NIP firmy, nie będzie już wystarczającym dokumentem do zastąpienia faktury. Jeżeli zakup ma zostać udokumentowany fakturą wystawianą na rzecz przedsiębiorcy, sprzedawca będzie musiał wystawić odrębny dokument, co do zasady w postaci faktury ustrukturyzowanej przesyłanej do KSeF. W praktyce oznacza to zmianę dotychczasowego sposobu obsługi drobnych zakupów firmowych. Paragon pozostanie potwierdzeniem sprzedaży zarejestrowanej na kasie fiskalnej, natomiast funkcję faktury przejmie dokument wystawiony w odpowiednim systemie fakturowania. Co istotne, nowe przepisy nie zakazują wystawiania paragonów z NIP. Zmieniają jedynie ich status podatkowy.Czy faktury uproszczone całkowicie znikną w 2027 roku?
Nie. Warto rozróżnić dwa pojęcia, które często są ze sobą utożsamiane: paragon z NIP oraz fakturę uproszczoną. Od 2027 roku paragony z NIP do 450 zł przestaną automatycznie pełnić funkcję faktur, ale samo prawo do wystawiania faktur uproszczonych pozostanie. Zgodnie z art. 106e ust. 5 pkt 3 ustawy o VAT faktura uproszczona może być wystawiona, gdy całkowita należność nie przekracza 450 zł lub 100 euro, jeżeli kwota została określona w euro. Dokument taki nie musi zawierać wszystkich informacji wymaganych na standardowej fakturze. Przykładowo możliwe jest pominięcie nazwy i adresu nabywcy, jeżeli pozostałe dane pozwalają spełnić wymagania ustawowe, w tym zidentyfikować nabywcę za pomocą jego NIP. Od 2027 roku faktury uproszczone nadal będzie można wystawiać, również jako faktury ustrukturyzowane w KSeF. Oznacza to, że ustawodawca nie rezygnuje z uproszczonego fakturowania niewielkich transakcji. Kończy jedynie możliwość zastępowania takich faktur zwykłymi paragonami fiskalnymi zawierającymi NIP.Zakupy firmowe w 2027 roku – przykład
Wyobraźmy sobie przedsiębiorcę, który zatrzymuje się na stacji paliw i tankuje samochód służbowy za 300 zł brutto. Do 31 grudnia 2026 roku wystarczy, że przed zakończeniem transakcji poda swój NIP. Otrzymany paragon fiskalny może stanowić fakturę uproszczoną i zostać wykorzystany w rozliczeniach firmowych, o ile spełnione są pozostałe warunki podatkowe. Od 1 stycznia 2027 roku ten sam paragon nie będzie już uznawany za fakturę. Jeżeli przedsiębiorca potrzebuje faktury dokumentującej zakup, sprzedawca będzie musiał wystawić osobny dokument, zasadniczo w KSeF. Nabywca będzie mógł następnie pobrać fakturę z KSeF bez konieczności oczekiwania na tradycyjną fakturę papierową. Warto przy tym pamiętać, że podanie prawidłowego numeru NIP przy zakupie nadal będzie istotne. Zgodnie z art. 106b ust. 5 ustawy o VAT wystawienie faktury z NIP do sprzedaży wcześniej zarejestrowanej na kasie fiskalnej wymaga, aby numer ten znajdował się na paragonie.Czy w 2027 roku trzeba będzie podawać NIP przy kasie fiskalnej?
Tak, w przypadku zakupów dokonywanych na potrzeby działalności gospodarczej nadal należy zadbać o prawidłowe wskazanie numeru NIP przed zakończeniem sprzedaży ewidencjonowanej na kasie fiskalnej, jeżeli na podstawie paragonu ma zostać wystawiona faktura na firmę. Obowiązek ten nie znika wraz z wejściem nowych zasad KSeF. Jeżeli sprzedawca wystawi paragon bez numeru NIP nabywcy, co do zasady nie będzie można później wystawić na jego podstawie faktury zawierającej NIP przedsiębiorcy. Dlatego już na etapie zakupu warto poinformować sprzedawcę, że transakcja ma być udokumentowana fakturą na firmę.Najprostszym rozwiązaniem może być wystawienie faktury bezpośrednio w KSeF, bez konieczności późniejszego przekształcania dokumentacji sprzedażowej.
Paragon z NIP a faktura w KSeF – porównanie zasad
| Zasada | Do końca 2026 r. | Od 2027 r. |
|---|---|---|
| Paragon z NIP do 450 zł jako faktura | Tak | Nie |
| Możliwość wystawienia paragonu z NIP | Tak | Tak |
| Obowiązek wysyłki takiego paragonu do KSeF | Nie | Nie, ponieważ paragon nie jest fakturą |
| Faktura do zakupu firmowego zarejestrowanego na kasie | Zależnie od rodzaju dokumentu | Co do zasady w KSeF |
| Faktury uproszczone do 450 zł | Tak | Tak, również w KSeF |
| Faktury wystawiane bezpośrednio za pomocą kasy fiskalnej | Tak | Nie |
Co nowe przepisy oznaczają dla sprzedawców?
Dla firm prowadzących sprzedaż detaliczną zmiany oznaczają konieczność odpowiedniego dostosowania obsługi klientów biznesowych. Dotychczas zakup za niewielką kwotę można było zakończyć wydrukowaniem paragonu z NIP. Od 2027 roku, gdy klient będzie potrzebował faktury, sprzedawca będzie musiał zadbać o wystawienie jej w odpowiedniej formie. Może to mieć znaczenie szczególnie dla przedsiębiorców wystawiających dużą liczbę dokumentów o niewielkich wartościach. Przykładowo sklep obsługujący codziennie kilkudziesięciu klientów firmowych będzie potrzebował sprawnego sposobu wystawiania faktur i przekazywania ich do KSeF. Warto więc wcześniej sprawdzić, czy wykorzystywany program do fakturowania pozwala na szybkie tworzenie dokumentów, obsługę NIP nabywcy oraz komunikację z Krajowym Systemem e-Faktur. Istotne będzie również przeszkolenie pracowników obsługujących kasy fiskalne, ponieważ część klientów nadal może zakładać, że paragon z NIP wystarczy do rozliczenia firmowego zakupu.Co zmieni się dla księgowych i biur rachunkowych?
Nowe zasady wpłyną także na sposób gromadzenia dokumentów zakupowych. Do końca 2026 roku księgowość może otrzymać od przedsiębiorcy paragon z NIP do 450 zł i potraktować go jako fakturę uproszczoną. Od 2027 roku taki dokument nie będzie już samodzielnie pełnił funkcji faktury, a księgowy powinien korzystać z właściwego dokumentu sprzedaży, co do zasady udostępnionego w KSeF. Może to jednocześnie ograniczyć część problemów związanych z przechowywaniem papierowych paragonów, które często blakną, giną lub są przekazywane do księgowości z opóźnieniem. Faktury ustrukturyzowane będą dostępne elektronicznie, co ułatwi ich pobieranie, archiwizowanie i przyporządkowywanie do odpowiednich okresów rozliczeniowych. Nie oznacza to jednak, że księgowanie będzie odbywać się całkowicie automatycznie. Nadal konieczna będzie weryfikacja charakteru wydatku, prawa do odliczenia VAT oraz możliwości zaliczenia zakupu do kosztów uzyskania przychodów.Czy faktury dla osób prywatnych również muszą trafiać do KSeF?
Nie. Obowiązek korzystania z KSeF nie obejmuje w taki sam sposób sprzedaży na rzecz konsumentów. Wystawianie faktur dla osób fizycznych nieprowadzących działalności gospodarczej, czyli faktur B2C, pozostaje dobrowolne w KSeF. W praktyce oznacza to, że sklep obsługujący zarówno konsumentów, jak i przedsiębiorców będzie stosował odmienne zasady w zależności od tego, kto dokonuje zakupu i jaki dokument jest wystawiany. Dla klientów prywatnych paragony fiskalne nadal będą standardowym potwierdzeniem sprzedaży, a faktury konsumenckie nie będą musiały być przesyłane do KSeF. Jak przygotować firmę do nowych zasad?
Choć do wejścia zmian pozostało jeszcze kilka miesięcy, przedsiębiorcy powinni już teraz sprawdzić, w jaki sposób dokumentują drobne zakupy i sprzedaż. Szczególnie ważne będzie dostosowanie procedur w firmach, które regularnie wystawiają paragony z NIP do 450 zł, ponieważ od stycznia 2027 roku dokumenty te przestaną zastępować faktury. Dobrym rozwiązaniem będzie korzystanie z programu umożliwiającego wystawianie faktur ustrukturyzowanych oraz ich przesyłanie do KSeF. Serwis Fakturowo.pl umożliwia wystawianie faktur, przesyłanie ich do Krajowego Systemu e-Faktur oraz pobieranie dokumentów zakupowych z KSeF. Dzięki temu przedsiębiorcy mogą obsługiwać faktury sprzedażowe i zakupowe w jednym miejscu, bez konieczności ręcznego pobierania każdej faktury z aplikacji Ministerstwa Finansów. Warto jednak pamiętać, że Fakturowo.pl nie zastępuje kasy fiskalnej ani nie służy do fiskalizacji sprzedaży. System umożliwia natomiast obsługę faktur wymaganych przez przepisy KSeF.Czy paragony z NIP wystawione w 2026 roku zachowają ważność?
Tak. Zmiana przepisów od 1 stycznia 2027 roku nie oznacza, że paragony z NIP wystawione prawidłowo w 2026 roku automatycznie utracą status faktur uproszczonych. Dokumenty wystawione przed wejściem nowych zasad należy oceniać zgodnie z przepisami obowiązującymi w chwili ich wystawienia.Jeżeli więc przedsiębiorca otrzymał w 2026 roku paragon z NIP o wartości nieprzekraczającej 450 zł, spełniający warunki faktury uproszczonej, dokument ten nie przestanie być fakturą wyłącznie dlatego, że rozpoczął się nowy rok.
